兰州大学管理学院至公会计论坛第67期:跨境碳税和企业“漂绿”行为
2026年10月16日上午,应兰州大学管理学院智能财务管理研究所邀请,中南大学程序副教授为学院师生开展题为“跨境碳税和企业‘漂绿’行为”的学术报告,讲座由罗劲博教授主持。
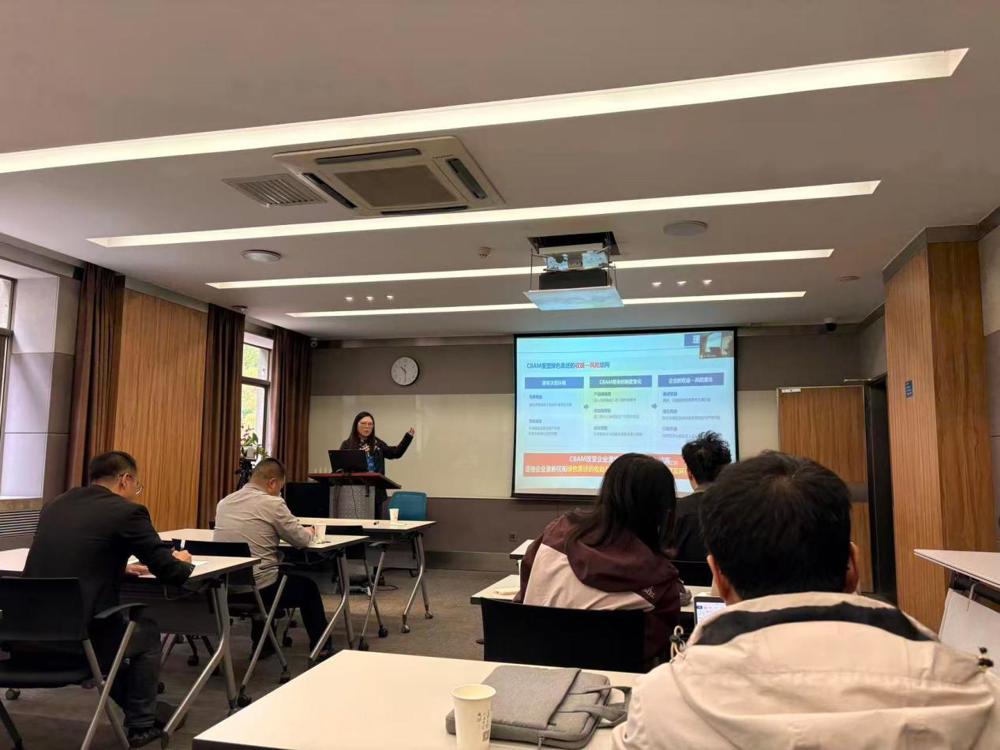
讲座伊始,程序介绍了研究的选题背景与理论切入点。她指出,现有文献对企业“漂绿”(Greenwashing)行为影响因素的讨论较为丰富,但主要聚焦于企业所在国的环境规制、资本市场披露要求及企业内部治理安排。欧盟碳边境调节机制(CBAM)则提供了考察这一问题的跨境规制视角:一方面,该机制由欧盟实施,以欧盟进口商为申报主体,其合规压力却可通过国际贸易与供应链关系传导至中国出口生产企业;另一方面,CBAM的要求直接落实于具体产品所含嵌入式碳排放的核算。基于上述制度背景,程序提出核心研究问题:当针对特定产品的跨境碳信息合规压力传导至国内出口企业时,是否会在企业整体层面产生溢出效应,推动其“绿色表达(言)”与“环保行动(行)”作出调整,进而改变企业的漂绿程度?
随后,程序从收益与风险权衡的角度,阐释了CBAM影响企业绿色表述的理论机制。在原有决策环境下,公众和普通投资者核验企业真实碳排放数据的渠道与专业能力相对有限,企业可能借助成本较低、内容模糊的绿色声明塑造环保形象,其夸大表述所带来的形象收益可能高于相应风险。CBAM的实施则可能改变这一收益—风险结构:进口商向上游企业追索与生产过程密切相关的嵌入式碳排放数据,压缩了企业提供虚假数据的空间,也提高了合规成本。若企业向欧盟客户提供精确的碳核查数据,却在公开年报中继续使用缺乏实质内容的环保表述,便可能面临声誉受损及外部质疑的风险。在研究设计与指标构建部分,程序介绍了研究团队的数据处理流程与测度方法。研究以2014—2024年A股上市出口企业为样本,结合海关数据库与年报文本构建双重差分(DID)模型。
在实证结果汇报环节,程序介绍了基准回归及相关稳健性检验。基准结果显示,与仅向非欧盟市场出口的企业相比,对欧出口企业在CBAM政策冲击后的相对漂绿水平显著降低。进一步分解“绿色之言”与“绿色之行”发现,现阶段漂绿程度的下降主要体现为企业夸大性环境表述的减少;实质性环保投入虽在短期内有所上升,但尚未达到统计显著水平。这一结果与“言行调整非同步”的理论预期相一致。在识别有效性方面,平行趋势检验显示,政策冲击前处理组与对照组未呈现明显的差异化趋势,冲击后政策效应逐步显现;随机置换安慰剂检验中,实际估计系数也明显区别于随机置换所得的系数分布。
报告最后,程序介绍了不同特征企业应对跨境碳规制的异质性,并与现场师生展开讨论。在交流环节,与会师生围绕研究识别与测度中的关键问题提出了意见和建议。整场报告围绕理论机制、研究设计与实证结果展开,相关讨论为在场师生开展跨境制度规制与企业ESG治理研究提供了思路与方法参考。
